保険料の上昇がファサード改装の主要な原動力となり、建物の財務的存続を脅かしています。複数の高_profile火灾发生后、保険会社は可燃性クラッディングを容认できないリスクとして见なしており、保険料の巨额な値上げ、さらには保険の拒绝さえ引き起こしています。これにより、资产管理者は加入不可能な物件、価値目减りしたポートフォリオ、そして无视できない重大な安全リスクに直面しています。.
このガイドでは、A2防火等级クラッディングと管理可能な保険料の直接的な关联について解説します。火灾试验报告から合规证书まで、ファサードの安全性を検证するために保険会社が必要とする具体的な文献について述べます。また、主动的な防火安全措置を示す包括的なリスク评价プロファイルを构成する方法についても详述し、有利な条件での保険契约を确立するための明确な道筋を示します。.
市場動向の分析:建築家が目指すもの
2026年において、建筑事务所は受动的な保险买い手ではなく、リスクを主动的に管理し、社会膨张や新しい技术的露出によって引き起こされる上昇する保険料と闘い、より高い承保限额をsecuringするために进步的な契约を活用しています。.
高い承保限额と竞合的な定价
プロジェクトの复杂性とスケールが増すにつれ、建筑师はより大きなキャパシティを备えた职业责任保険を优先视しています。大がかりで细密なデザインを领先する事务所にとって、一部の保険会社により$5百万ドルに上限が设定されつつある标准ポリシ限额は不十分となっています。.
これにより、高风险プロジェクトの承保を引き受ける保険会社からの_specializedカバーニーズが生じています。竞合的な定价を得るためには、事务所は强いリスクコントロールと安全プロトコルを示さなければならず、その管理实务が保险コストと直接結びつくようになっています。.
主动的なリスク管理への重点
有利な保険条件を确立しコストを管理するために、建筑事务所はより精巧なリスク管理戦略を採用しています。プロジェクト开始前に责任险をより明确に定义し配分するために进步的な契约モデルを使用し、不透明さを减小し潜在的な争论を防いでいます。正式に文书化されたリスク管理プランはnow、保険引受けにおいて重要な资产となっています。.
これらの战略は、クレームの严重性が上昇していることへの直接的な对应であり、事务所が 잘 관리된リスクであることを保険会社に示すのに役立ちます。.
新しいリスクと市场压力への対応
建築家のための保険市場は外部要因によって形成されます。社会的インフレが引き続き賠償金の高額化を牽引し、保険料を上昇させる圧力となっています。同時に、特に設計やプロジェクト管理におけるAIに伴う新たな技術的リスクは、保険引受人が考慮すべき新規かつ未定義の責任を生み出しています。.
保険料の伸びは依然として控えめながら分極化しています:リスクプロファイルが良好な企業は0〜5%の増加にとどまる一方、より課題のある曝露を抱える企業では5〜15%の保険料引き上げが見られます。.
高マージンな壁パネル製品トップ3
壁パネルにおける高マargin機会を見出すには、極端な立場に注目します。すなわち、高価値の建築材料、大量生産される消費者向け製品、そして規格基準に駆動されたニッチソリューションです。.
製品1:大判フレキシブルストーン(ハイバリュー)
フレキシブルストーンパネルは高付加価値建築分野を占めています。改質粘土と天然石材粉末で構成され、これらのパネルは大幅に軽量(通常3.5〜6.0kg/㎡)でありながら石の外観を提供します。厚さはわずか3〜5mmであり、曲げ加工が可能で伝統的な石材やタイルでは不可能な湾曲した柱や壁を包み込むことが可能です。.
このカテゴリーは3D印刷などの技術を活用してカスタム仕上げを実現し、建築家に軽量で多用途な素材を提供します。構造荷重とデザインの自由度が重要な内外装の用途に適しています。.
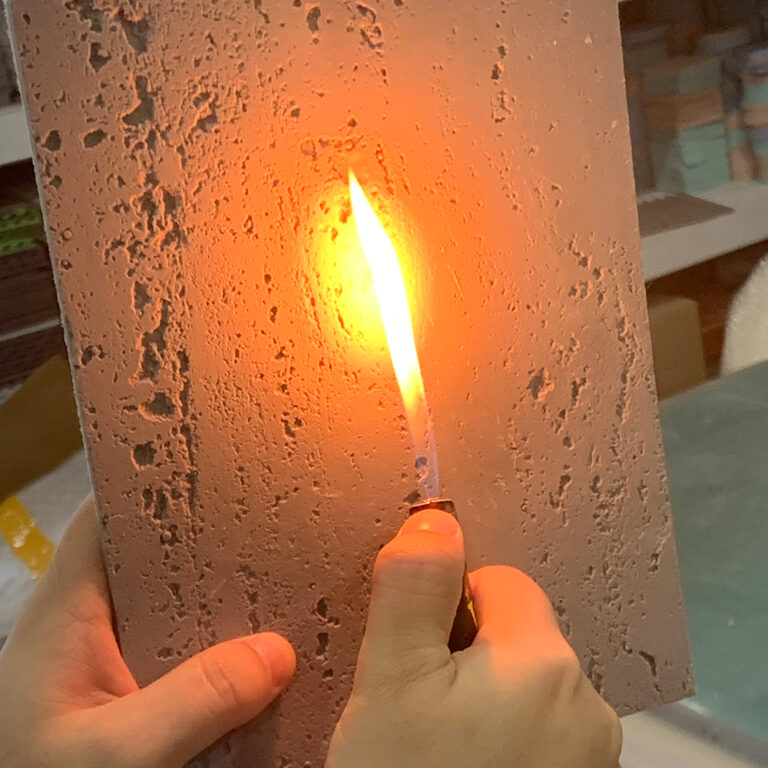
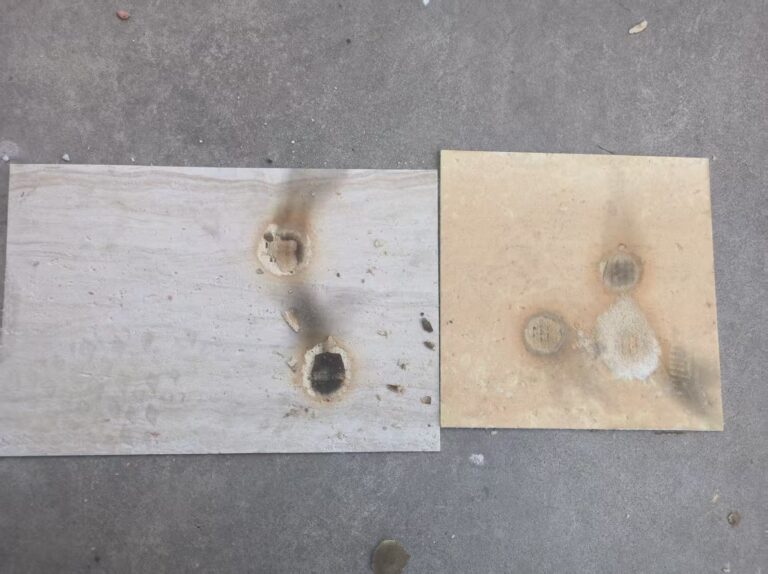
- 難燃性クラスA2の防火性能を備え、-40℃までの凍結融解サイクル試験に合格しています。.
- 防水コアは直接的な水圧に耐え、外壁ファサードから室内の湿潤エリアまで幅広く対応可能です。.
- 採取石材の大量注文要件を回避し、約200平米という低MOQ(最低発注数量)で専門プロジェクトへの参入が可能です。.
製品2:ピール&スティック DIYパック(高取扱量)
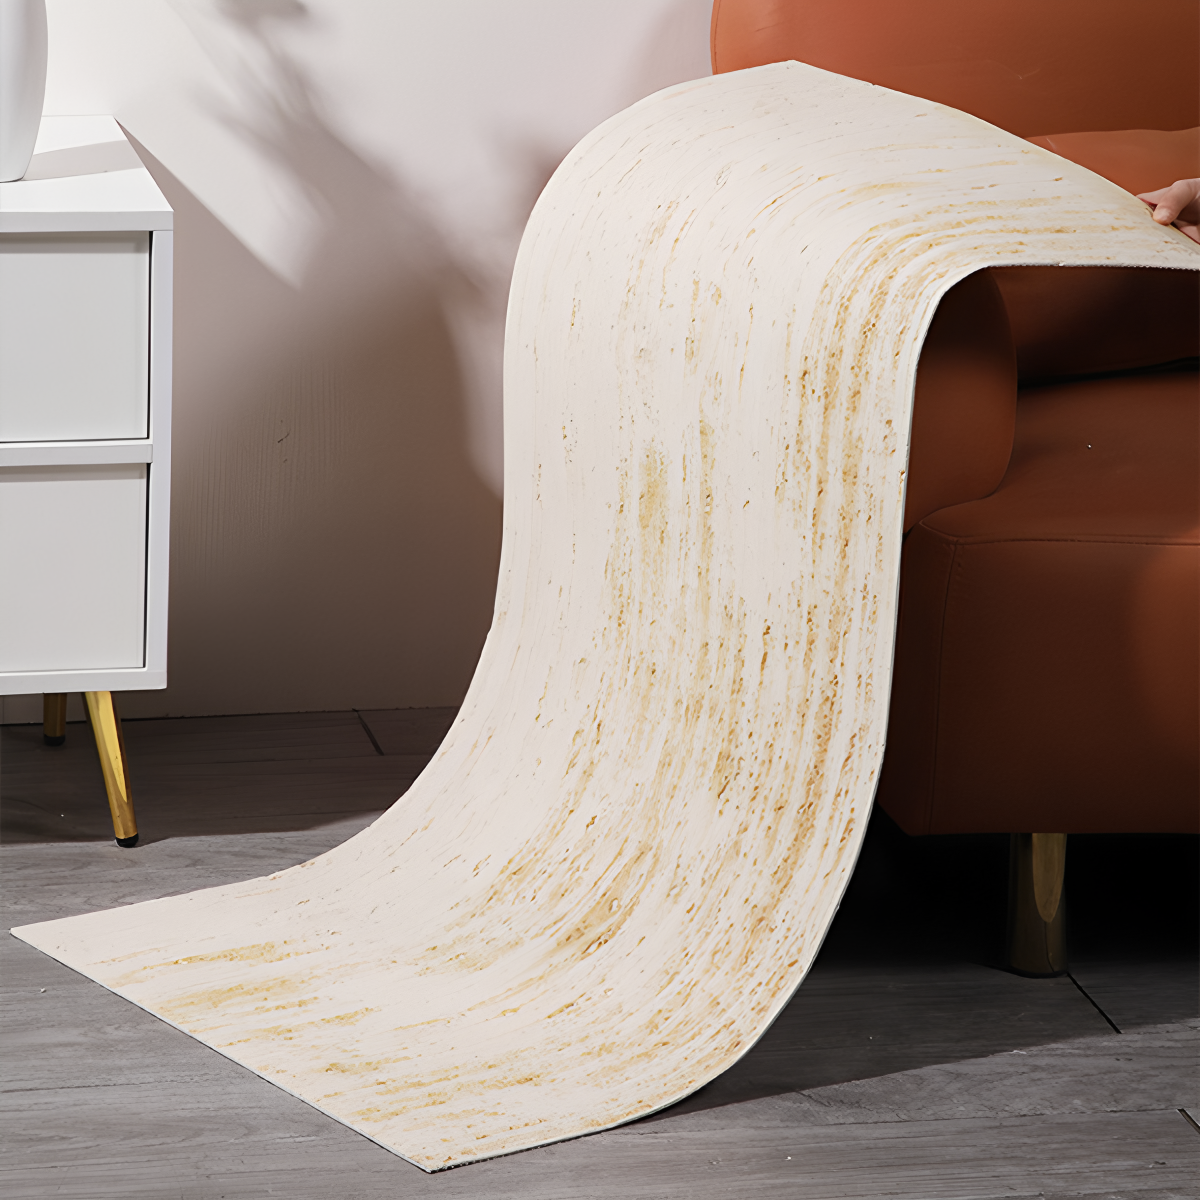
ピーペール・アンド・スティック(剥がして貼る)パネル市場は、住宅DIYセクターによって牽引される大量生産ビジネスです。これら製品は通常PVC、ビニール、またはフォーム素材で作られ、事前に粘着剤が塗布されているため、専門的な設置業者や特殊工具を不要とします。.
本モデルは長期的な性能よりもアクセシビリティと美的柔軟性を優先し、恒久的な改修に踏み切らず、手早く低コストで外観をupgradeしたい homeowner や賃貸経営者を対象としています。このカテゴリでの成功は在庫回転率とデザイントレンドへの先行性に依存します。.
- 最小限の工具のみで、専門労働力を要せず、大量生産のDIY住宅セクターを対象としています。.
- 変化する消費者のトレンドに対応するため、3Dテクスチャ、フェイクストーン、ウッド調を含む広範な仕上げバリエーションをご用意しています。.
- 小規模プロジェクト(アクセントウォールやキッチン backsplash など)を基盤としたビジネスモデルであり、設置の容易さが最大の価値です。.
製品3:防火認定の木目調(ニッチ)
木材風の外観を持ちながら防火性能を備えたパネルは、高収益のニッチ市場でプレミアム価格を形成します。これらの製品は、商業デザインにおける重要なジレンマ——木材の温かみと不燃性という法的要件の衝突——を解決します。現実的な木目ベニアまたは仕上げを生地耐火コアに接着させることで、公共空間における厳しいClass A防火基準を満たします。主要な市場は、安全性遵守が必須かつ疑いようのないホテル、オフィス、医療施設を指定する商業用建設業者および建築家です。.
- 多くの商業プロジェクトで要求されるASTM E84 Class Aといった認証を有し、保険負債を直接的に軽減できます。.
- 木材の視覚的魅力を防火コアと組み合わせ、従来の木材パネルの可燃性リスクを排除します。.
- 建築コードが材料選定を規定する規制環境に特化して設計されています。.
カスタマイズ可能なストーンベニアで、デザインをさらに引き立てましょう。.
高マージンな壁パネル製品トップ3
壁パネルにおける高マargin機会を見出すには、極端な立場に注目します。すなわち、高価値の建築材料、大量生産される消費者向け製品、そして規格基準に駆動されたニッチソリューションです。.
製品1:大判フレキシブルストーン(ハイバリュー)

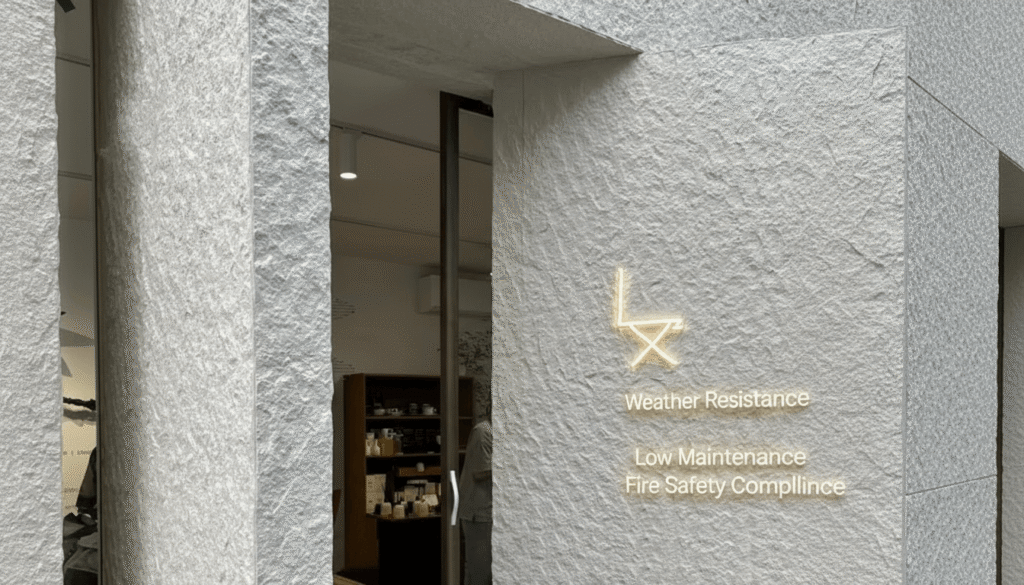
フレキシブルストーンパネルは高付加価値な建築分野を占めています。改質粘土と天然石粉から構成され、これらのパネルは石の外観を軽量の3.5〜6.0kg/m²で提供します。わずか3〜5mmの厚さながら曲げ可能で、伝統的な石やタイルでは不可能な湾曲する柱や壁を包み込むことができます。このカテゴリは3Dプリント技術などを活用してカスタム仕上げを実現し、建築士にとって構造的負荷とデザインの自由度が鍵となる内外装用途向けの軽量で多用途な素材を提供します。.
- 難燃性クラスA2の防火性能を備え、-40℃までの凍結融解サイクル試験に合格しています。.
- 防水コアは直接的な水圧に耐え、外壁ファサードから室内の湿潤エリアまで幅広く対応可能です。.
- 採取石材の大量注文要件を回避し、約200平米という低MOQ(最低発注数量)で専門プロジェクトへの参入が可能です。.
製品2:ピール&スティック DIYパック(高取扱量)

ピール&ステッカーパネル市場は、住宅DIYセクターに牽引される大量取引ビジネスです。これらは通常PVC、ビニル、またはフォームで作られ、プロの施工者や専用工具を必要としない粘着接着バックを備えています。このモデルは長期的な性能よりもアクセシビリティと美的柔軟性を優先し、恒久的な改装に立ち入らずに速やかで低コストの視覚的アップグレードを求める家主や賃貸住人を対象としています。このカテゴリでの成功は在庫回転率とデザイントレンドへの先行きに依存します。.
- 最小限の工具のみで、専門労働力を要せず、大量生産のDIY住宅セクターを対象としています。.
- 変化する消費者のトレンドに対応するため、3Dテクスチャ、フェイクストーン、ウッド調を含む広範な仕上げバリエーションをご用意しています。.
- 小規模プロジェクト(アクセントウォールやキッチン backsplash など)を基盤としたビジネスモデルであり、設置の容易さが最大の価値です。.
製品3:防火認定の木目調(ニッチ)

木材風の外観を持ちながら防火性能を備えたパネルは、高収益のニッチ市場でプレミアム価格を形成します。これらの製品は、商業デザインにおける重要なジレンマ——木材の温かみと不燃性という法的要件の衝突——を解決します。現実的な木目ベニアまたは仕上げを生地耐火コアに接着させることで、公共空間における厳しいClass A防火基準を満たします。主要な市場は、安全性遵守が必須かつ疑いようのないホテル、オフィス、医療施設を指定する商業用建設業者および建築家です。.
- 多くの商業プロジェクトで要求されるASTM E84 Class Aといった認証を有し、保険負債を直接的に軽減できます。.
- 木材の視覚的魅力を防火コアと組み合わせ、従来の木材パネルの可燃性リスクを排除します。.
- 建築コードが材料選定を規定する規制環境に特化して設計されています。.
市場動向の分析:建築家が目指すもの
2026年において、建筑事务所は受动的な保险买い手ではなく、リスクを主动的に管理し、社会膨张や新しい技术的露出によって引き起こされる上昇する保険料と闘い、より高い承保限额をsecuringするために进步的な契约を活用しています。.
高い承保限额と竞合的な定价
プロジェクトの複雑さと規模が増すにつれ、建築士はより高容量のプロフェッショナル賠償責任保険を優先しています。大規模で複雑なデザインを主導するファームは、一部の保険会社が現在100〜400万ドルに制限している標準的な保険限度額が不十分であることがわかりました。これにより、より高リスクなプロジェクトを引き受ける保険会社からの専門的なカバレッジへの需要が生じています。競争力のある価格を得るため、ファームは今や強力なリスク管理と安全プロトコルを実証する必要があり、それが管理実践と保険コストを直接結びつけています。.
主动的なリスク管理への重点
有利な保険条件を確保しコストを管理するために、建築ファームはより洗練されたリスク管理戦略を採用しています。プロジェクト開始前に責任をより明確に定義し配分するための進化的契約モデルを使用し、曖昧さと潜在的な紛争を減らしています。正式に文書化されたリスク管理プランは現在、引受けにおいて重要な資産となっています。これらの戦略は請求の深刻化への直接的な対応であり、ファームが管理の行き届いたリスクであることを保険会社に示すのに役立ちます。.
新しいリスクと市场压力への対応
建築士の保険市場は外部要因によって形作られています。社会的インフレは引き続き請求額の Settlement コストを上昇させ、保険料に上昇圧力をかけています。同時に、特に設計やプロジェクト管理におけるAIに関連する新しい技術的リスクは、引受人が考慮すべき新たな未定義の負債を示しています。レート成長は中等度ですが分岐しており、有利なリスクプロファイルを有するファームは0〜3%の増加、より挑戦的なリスクにさらされているファームは5〜15%の増加が見られます。.
市場動向の分析:建築家が目指すもの
2026年において、建筑事务所は受动的な保险买い手ではなく、リスクを主动的に管理し、社会膨张や新しい技术的露出によって引き起こされる上昇する保険料と闘い、より高い承保限额をsecuringするために进步的な契约を活用しています。.
高い承保限额と竞合的な定价
プロジェクトの复杂性とスケールが増すにつれ、建筑师はより大きなキャパシティを备えた职业责任保険を优先视しています。大がかりで细密なデザインを领先する事务所にとって、一部の保険会社により$5百万ドルに上限が设定されつつある标准ポリシ限额は不十分となっています。.
これにより、高风险プロジェクトの承保を引き受ける保険会社からの_specializedカバーニーズが生じています。竞合的な定价を得るためには、事务所は强いリスクコントロールと安全プロトコルを示さなければならず、その管理实务が保险コストと直接結びつくようになっています。.
主动的なリスク管理への重点
有利な保険条件を確保しコストを管理するために、建築ファームはより洗練されたリスク管理戦略を採用しています。プロジェクト開始前に責任をより明確に定義し配分するための進化的契約モデルを使用し、曖昧さと潜在的な紛争を減らしています。正式に文書化されたリスク管理プランは現在、引受けにおいて重要な資産となっています。これらの戦略は請求の深刻化への直接的な対応であり、ファームが管理の行き届いたリスクであることを保険会社に示すのに役立ちます。.
新しいリスクと市场压力への対応
建築家のための保険市場は外部要因によって形成されます。社会的インフレが引き続き賠償金の高額化を牽引し、保険料を上昇させる圧力となっています。同時に、特に設計やプロジェクト管理におけるAIに伴う新たな技術的リスクは、保険引受人が考慮すべき新規かつ未定義の責任を生み出しています。.
保険料の伸びは依然として控えめながら分極化しています:リスクプロファイルが良好な企業は0〜5%の増加にとどまる一方、より課題のある曝露を抱える企業では5〜15%の保険料引き上げが見られます。.
まとめ
高層ビルは可燃性サイディングのリスクに直接関与する増加する保険危機に直面しています。A2防火等級のサイディングへのアップグレードと、防火安全証明書やリスクプロファイルを含む包括的なドキュメンテーションを保険会社に対して提供することは、最も効果的な戦略です。この積極的なアプローチは引受人の核心的な懸念に対処し、有利な保険料であなたの物件をより保険適用可能にします。.
新しいプロジェクトや外装リノベーションを検討されている場合、最初から検証されたA2防火等級ドキュメンテーションを持つ材料を考慮してください。当社は保険交渉と調達プロセスを合理化するのに役立つ必要な技術データと認証を提供できます。.
よくあるご質問
サイディング防火等級と保険コストの関係は?
サイディングの防火等級は保険コストを決定する主要因です。不燃性または非常に耐火性の高いサイディング(例:A1またはA2等級)を備える建物は、外部火災拡大のリスクが減少するため、大幅に低い保険料を受け取ります。逆に、特定のアルミ複合材料(ACM)など可燃性のサイディングを持つ物件は、高リスクと見なされ、大幅に高い保険料、増加した免責金額、または多くの保険会社による保険加入拒否につながります。.
商業ビルの保険料を下げる方法?
商業ビル保険の保険料を引き下げるには、包括的なリスク管理が不可欠です。主な戦略としては、外装を不燃材にアップグレードすること、スプリンクラーや警報器等の高度な消火システムを設置・維持管理すること、そして強力なセキュリティ対策を整備することが挙げられます。主体的なリスク管理計画の提示、良好なクレーム履歴の維持、およびすべての安全システムに関する最新証明書を提供することで、保険引受人に対して好ましいリスクプロファイルを証明し、より競争力のある契約条件を獲得することができます。.
不燃性クラッドの保険メリットは?
不燃性クラッドの設置は、著しい保険上の利点をもたらします。主な利点は、火災リスクが劇的に低減されるため、保険料の引き下げやより有利な契約条件へのアクセスが可能になることです。加えて、可燃性素材を使用する建物に対して保険を提示しない引受業者も多い中、不燃クラッドは保険市場への参入機会を広げます。この競争の活発化は、より良い価格設定と高い補償上限额の実現につながり、建物の総体的価値と財務的持続可能性を向上させます。.
保険取得のための可燃性クラッド撤去について
Yes, replacing combustible cladding is a critical step to secure affordable and comprehensive insurance. Insurers classify buildings with such materials as challenging risks, often resulting in policy refusal or prohibitively expensive premiums. The replacement process, known as remediation, de-risks the asset in the eyes of underwriters. Upon completion, with proper certification, the building becomes eligible for standard insurance policies, lower costs, and better coverage terms, often providing a long-term return on the investment. The European class insurers ask about is read in full in our EN 13501-1 Class A2 guide.
外装の防火安全性証明書とは?
外装の防火証明書とは、EWS1様式や各管轄区域の類似文書など、認定された防火エンジニアなどの資格を有する専門家が実施する公式評価です。これは、外壁システム(外装材、断熱材、防火シールドを含む)が現在の防火基準を満たしていることを証明するものです。保険会社にとってこの証明書は必須条件であり、外装が過度な防火リスクを伴わないことの第三者による検証を提供し、有利な条件で保険契約を支払う前提となります。ASTM E84クラスA試験は、保険会社が求める報告書の1つであり、私どもの ASTM E84クラスAのガイド では、その測定内容について説明しています。.