Рост страховых премий стал ключевым фактором, стимулирующим масштабную модернизацию фасадов, и напрямую угрожает финансовой целесообразности эксплуатации зданий. После нескольких громких пожаров страховщики рассматривают горючие фасадные системы как неприемлемый риск, что приводит к резкому увеличению страховых взносов или полному отказу в выдаче полиса. В результате управляющие активами оказываются с непрострахованным объектом, обесцененным портфелем и значительным риском для безопасности, который нельзя игнорировать.
В этом руководстве описана прямая связь между облицовкой с огнестойкостью класса А2 и возможностью поддержания страховых премий на управляемом уровне. Мы рассмотрим конкретный пакет документации,Required страховщиками для подтверждения безопасности фасада, от протоколов испытаний на пожар до сертификатов соответствия. Также мы подробно разъясним, как собрать комплексный профиль оценки рисков, демонстрирующий проактивный подход к пожарной безопасности, что обеспечивает четкий путь к получению выгодных условий страхования.
Анализ рыночных трендов: чего хотят архитекторы
В 2026 году архитектурные фирмы перестали быть пассивными покупателями страховых услуг; они активно управляют рисками и используют прогрессивные контрактные модели для получения более высоких лимитов покрытия и противодействия росту премий, вызванному социальной инфляцией и новыми технологическими рисками.
Повышенные лимиты покрытия и конкурентные ценовые условия
По мере роста сложности и масштаба проектов архитекторы отдают приоритет страхованию профессиональной ответственности с большим страховым capacity (емкостью). Фирмы, ведущие крупные и сложные проекты, приходят к выводу, что стандартных лимитов по полисам, которые некоторые страховщики теперь ограничивают суммами от 1 до 5 млн долларов, недостаточно.
Это создало спрос на специализированное покрытие со стороны страховщиков, готовых брать в портфель проекты с повышенным риском. Для получения конкурентных цен фирмам теперь необходимо демонстрировать эффективный контроль рисков и строгие протоколы безопасности, напрямую увязывая свою управленческую практику с размером страховых затрат.
Акцент на проактивном управлении рисками
Чтобы получить выгодные условия страхования и контролировать расходы, архитектурные фирмы внедряют более сложные стратегии управления рисками. Они используют прогрессивные контрактные модели для четкого определения и распределения ответственности до начала проекта, что снижает неоднозначность и потенциальные споры. Официально задокументированный план управления рисками теперь стал критически важным активом при андеррайтинге.
Эти стратегии являются прямым ответом на растущую severity (тяжесть) страховых случаев и помогают фирмам показать страховщикам, что они представляют собой хорошо управляемый риск.
Преодоление новых рисков и давления рынка
Страховой рынок для архитекторов формируется под воздействием внешних факторов. Социальная инфляция продолжает наращивать стоимость страховых выплат, оказывая давление в сторону повышения страховых премий. В то же время появляющиеся технологические риски, особенно связанные с использованием ИИ при проектировании и управлении проектами, создают для андеррайтеров новые и плохо определённые виды ответственности.
Рост страховых ставок остаётся умеренным, но неравномерным: у фирм с благоприятным профилем риска премии растут на 0–5%, тогда как у компаний с повышенными рисками рост ставок составляет 5–15%.
Топ-3 высокомаржинальных products стеновых панелей
Возможность получения высокой маржи в сегменте стеновых панелей находится на противоположных концах шкалы: это дорогие архитектурные материалы, высокомаркетинговые потребительские товары и нишевые решения, диктуемые строительными нормами.
Продукт 1: гибкий камень крупного формата (высокая добавленная стоимость)
Гибкокаменные панели занимают сегмент дорогих архитектурных материалов. Изготовленные из модифицированной глины и натурального каменного порошка, эти панели выглядят как камень, но весят значительно меньше — обычно от 3,5 до 6,0 кг/м². При толщине всего 3–5 мм их можно гнуть для обёртывания curved колонн или стен, что невозможно сделать с обычным камнем или плиткой.
Эта категория использует такие технологии, как 3D-печать, для создания индивидуальных финишных покрытий, предлагая архитекторам лёгкий и универсальный материал для наружных и внутренних работ, где ключевыми факторами являются снижение конструкционной нагрузки и свобода дизайна.
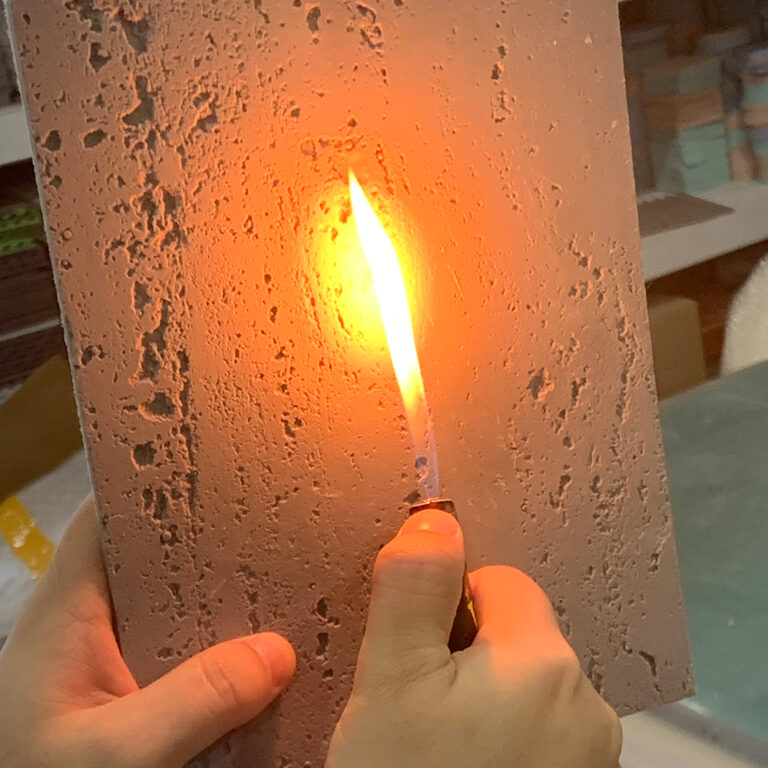
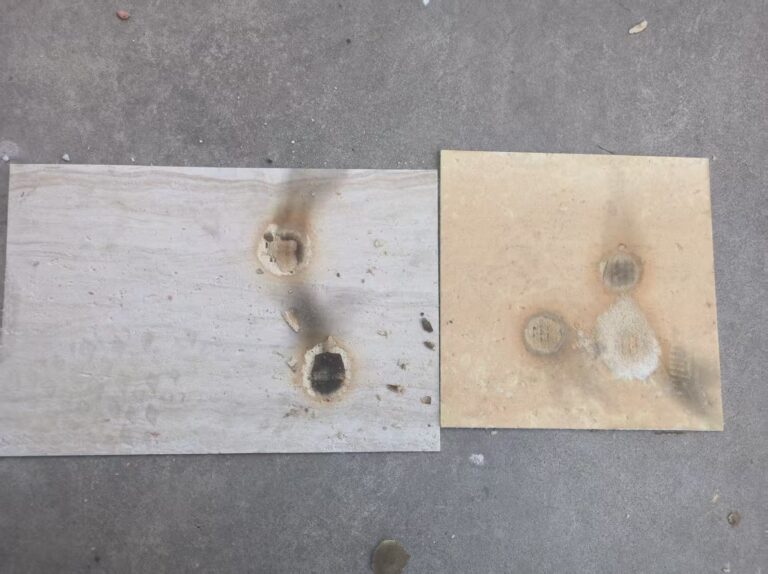
- Изготовлены с огнестойкостью класса A2 (негорючий материал) и прошли испытания на циклы морозного пучения при температурах до −40 °C.
- Водонепроницаемое ядро выдерживает прямое давление воды, что делает product подходящим как для наружных фасадов, так и для внутренних мокрых зон.
- Доступен для специализированных проектов при низком минимальном заказе (MOQ) около 200 м², что позволяет избегать требований к объёмным закупкам, характерных для натурального камня из карьеров.
Продукт 2: Наборы для самостоятельного монтажа с самоклеящимся слоем (высокий объём)
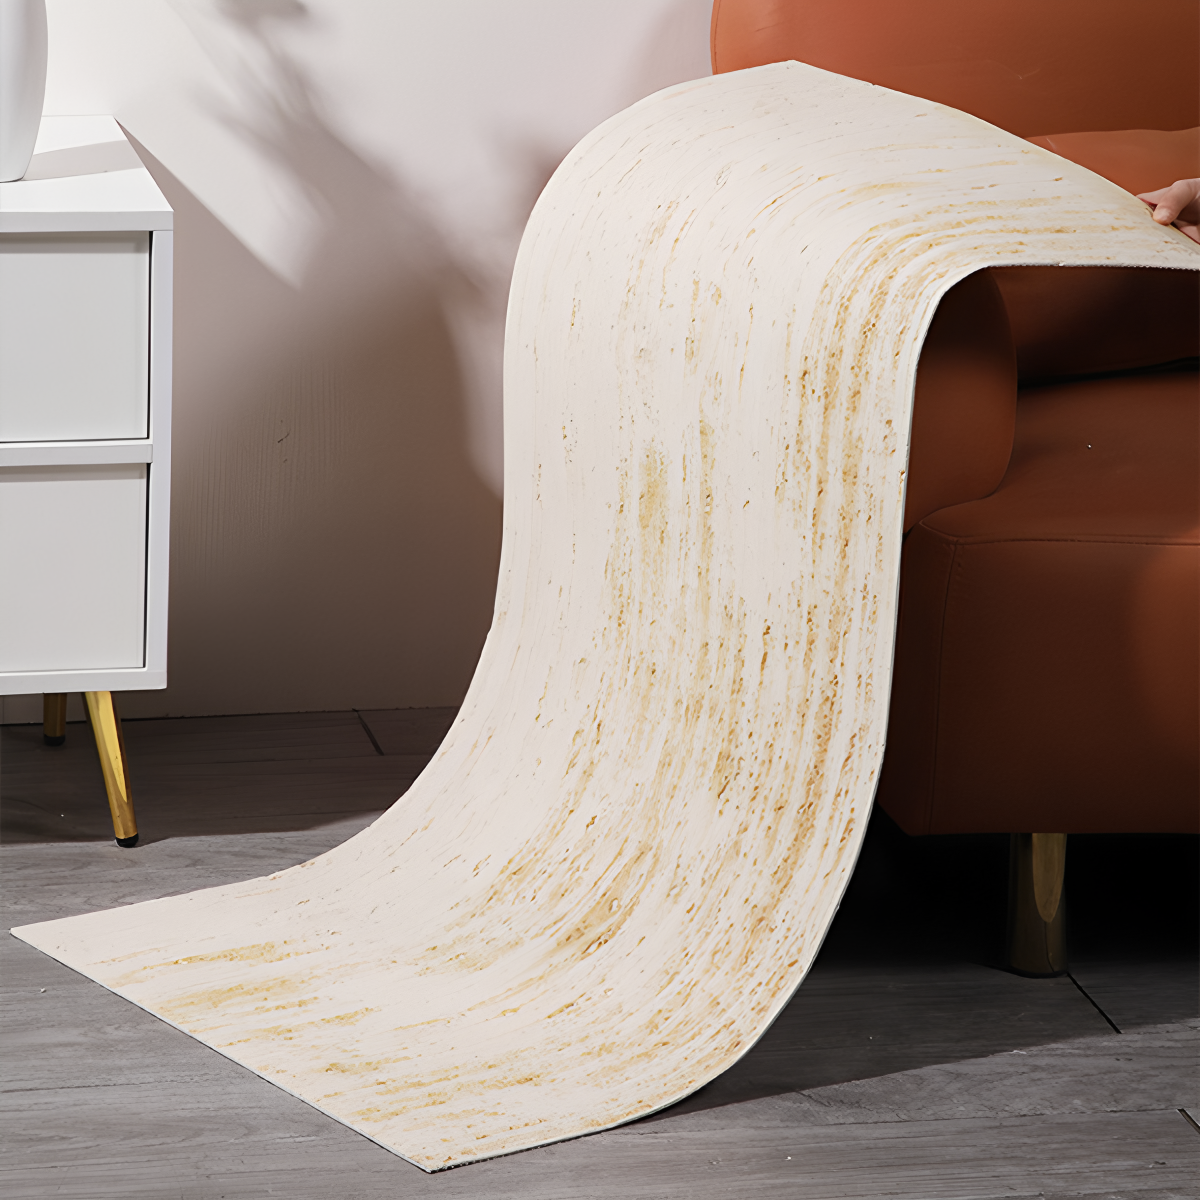
Рынок панелей с самоклеящимся слоем — это бизнес с высоким оборотом, движимый сегментом DIY в жилой недвижимости. Эти изделия, как правило, изготавливаются из ПВХ, винила или пеноматериала и оснащены предварительно нанесённым клейким слоем, что исключает необходимость привлечения профессиональных монтажеров или использования специального инструмента.
Данная модель делает акцент на доступности и эстетической гибкости в ущерб долговечности, ориентируясь на владельцев жилья и арендаторов, которым требуется быстрое и бюджетное визуальное обновление без капитального ремонта. Успех в этом сегменте определяется скоростью оборачиваемости запасов и опережением дизайнерских трендов.
- Требует минимального набора инструментов и не нуждается в специализированной рабочей силе; ориентирован на высокомаржинальный жилой сегмент DIY.
- Доступны в широком ассортименте отделки, включая 3D-текстуры, имитацию камня и дерева, что позволяет оперативно удовлетворять меняющиеся потребительские запросы.
- Бизнес-модель строится на небольших проектах, таких как акцентные стены и фартуки на кухне, где ключевой ценностью является простота монтажа.
Продукт 3: Панели с имитацией дерева и огнезащитой (нишевый сегмент)
Панели с огнезащитными свойствами и древесным дизайном пользуются повышенным спросом на прибыльном нишевом рынке. Этот продукт решает ключевое противоречие в коммерческом проектировании: стремление передать теплоту дерева при одновременном соблюдении законодательных требований к негорючести. За счёт соединения реалистичного древесного шпона или покрытия с огнеупорным сердечником изделия соответствуют строгим пожарным нормам класса А для общественных помещений. Основной рынок сбыта — коммерческие подрядчики и архитекторы, выбирающие материалы для отелей, офисов и медицинских учреждений, где соответствие нормам безопасности является обязательным и бескомпромиссным требованием.
- Оснащены сертификатами ASTM E84 Class A, наличие которых обязательно для многих коммерческих проектов и позволяет напрямую снижать страховые риски.
- Сочетают визуальную привлекательность натурального дерева с огнеупорным сердечником, полностью устраняя риск воспламенения, характерный для традиционных деревянных панелей.
- Разработаны специально для регулируемых сред, где выбор материалов обусловлен строительными нормами.
Раскройте потенциал ваших проектов с помощью石材饰面, customizable под ваши задачи.
Топ-3 высокомаржинальных products стеновых панелей
Возможность получения высокой маржи в сегменте стеновых панелей находится на противоположных концах шкалы: это дорогие архитектурные материалы, высокомаркетинговые потребительские товары и нишевые решения, диктуемые строительными нормами.
Продукт 1: гибкий камень крупного формата (высокая добавленная стоимость)

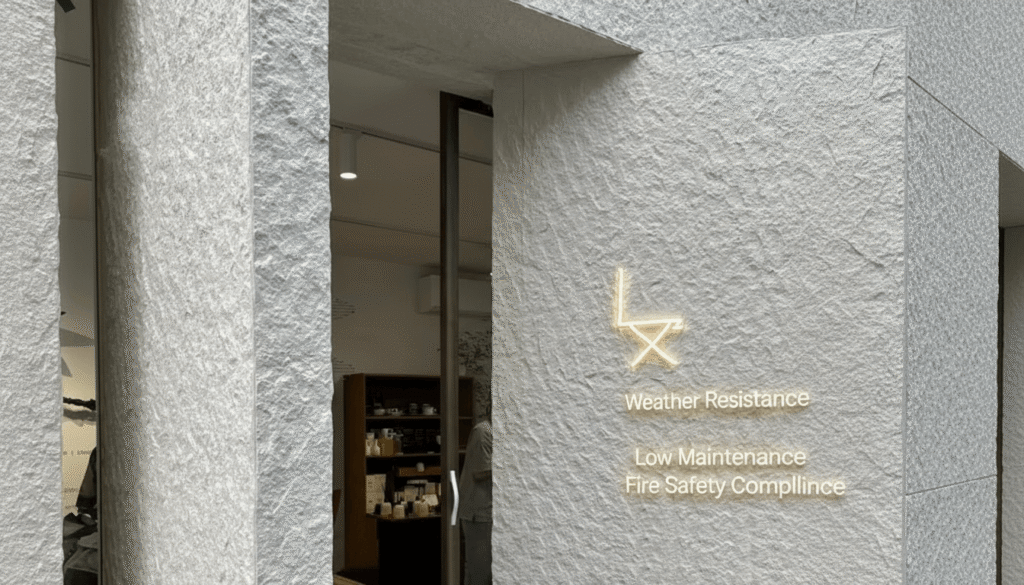
Гибкие каменные панели занимают высокую нишу в архитектуре. Состоящие из модифицированной глины и натурального каменного порошка, эти панели обеспечивают вид камня при весе в несколько раз меньше, обычно 3,5–6,0 кг/м². Толщиной всего 3–5 мм, они могут быть согнуты для облицовки изогнутых колонн или стен, что невозможно для традиционного камня или плитки. Этот сегмент использует такие технологии, как 3D-печать, для создания индивидуальных покрытий, предоставляя архитекторам легкий, универсальный материал для наружных и внутренних работ, где ключевыми факторами являются снижение нагрузки на конструкцию и свобода дизайна.
- Изготовлены с огнестойкостью класса A2 (негорючий материал) и прошли испытания на циклы морозного пучения при температурах до −40 °C.
- Водонепроницаемое ядро выдерживает прямое давление воды, что делает product подходящим как для наружных фасадов, так и для внутренних мокрых зон.
- Доступен для специализированных проектов при низком минимальном заказе (MOQ) около 200 м², что позволяет избегать требований к объёмным закупкам, характерных для натурального камня из карьеров.
Продукт 2: Наборы для самостоятельного монтажа с самоклеящимся слоем (высокий объём)

Рынок самоклеящихся панелей — это высокомаржинальный бизнес, драйвером которого является сектор DIY в жилых помещениях. Эти продукты, как правило, изготавливаются из ПВХ, винила или пены, имеют предварительно нанесенный клейкий слой, что исключает необходимость привлечения профессиональных установщиков или специальных инструментов. Модель ориентирована на доступность и эстетическую гибкость в ущерб долгосрочной производительности, обслуживая владельцев домов и арендаторов, которым требуется быстрое и недорогое визуальное обновление без капитального ремонта. Успех в этой категории зависит от оборачиваемости запасов и своевременного следования дизайн-трендам.
- Требует минимального набора инструментов и не нуждается в специализированной рабочей силе; ориентирован на высокомаржинальный жилой сегмент DIY.
- Доступны в широком ассортименте отделки, включая 3D-текстуры, имитацию камня и дерева, что позволяет оперативно удовлетворять меняющиеся потребительские запросы.
- Бизнес-модель строится на небольших проектах, таких как акцентные стены и фартуки на кухне, где ключевой ценностью является простота монтажа.
Продукт 3: Панели с имитацией дерева и огнезащитой (нишевый сегмент)

Панели с огнезащитными свойствами и древесным дизайном пользуются повышенным спросом на прибыльном нишевом рынке. Этот продукт решает ключевое противоречие в коммерческом проектировании: стремление передать теплоту дерева при одновременном соблюдении законодательных требований к негорючести. За счёт соединения реалистичного древесного шпона или покрытия с огнеупорным сердечником изделия соответствуют строгим пожарным нормам класса А для общественных помещений. Основной рынок сбыта — коммерческие подрядчики и архитекторы, выбирающие материалы для отелей, офисов и медицинских учреждений, где соответствие нормам безопасности является обязательным и бескомпромиссным требованием.
- Оснащены сертификатами ASTM E84 Class A, наличие которых обязательно для многих коммерческих проектов и позволяет напрямую снижать страховые риски.
- Сочетают визуальную привлекательность натурального дерева с огнеупорным сердечником, полностью устраняя риск воспламенения, характерный для традиционных деревянных панелей.
- Разработаны специально для регулируемых сред, где выбор материалов обусловлен строительными нормами.
Анализ рыночных трендов: чего хотят архитекторы
В 2026 году архитектурные фирмы перестали быть пассивными покупателями страховых услуг; они активно управляют рисками и используют прогрессивные контрактные модели для получения более высоких лимитов покрытия и противодействия росту премий, вызванному социальной инфляцией и новыми технологическими рисками.
Повышенные лимиты покрытия и конкурентные ценовые условия
По мере усложнения и роста масштабов проектов архитекторы уделяют первостепенное внимание страхованию профессиональной ответственности с более высокими лимитами. Фирмы, ведущие крупные сложные проекты, отмечают, что стандартных лимитов полисов, которые некоторые страховщики теперь ограничивают суммой в 1–1,5 млн долларов США, уже недостаточно. Это создало спрос на специализированное покрытие от страховщиков, готовых страховать проекты с повышенным риском. Чтобы получить конкурентные тарифы, фирмам теперь необходимо демонстрировать эффективный контроль рисков и безопасность, напрямую связывая практики управления со стоимостью страхования.
Акцент на проактивном управлении рисками
Чтобы получить благоприятные условия страхования и контролировать затраты, архитектурные фирмы внедряют более совершенные стратегии управления рисками. Они используют прогрессивные модели контрактования для более четкого определения и распределения ответственности до начала проекта, что снижает неопределенность и потенциальные споры. Формально задокументированный план управления рисками стал критически важным активом при страховании. Эти стратегии являются прямым ответом на рост серьезности страховых случаев и помогают фирмам показать страховщикам, что они управляются профессионально и надежно.
Преодоление новых рисков и давления рынка
Страховой рынок для архитекторов формируется под влиянием внешних факторов. Социальная инфляция продолжает повышать стоимость урегулирования страховых случаев, оказывая давление на рост премий. В то же время новые технологические риски, особенно связанные с ИИ в проектировании и управлении проектами, создают новые и неопределенные обязательства для страховой компании. Рост ставок остается умеренным, но неравномерным: фирмы с благоприятным профилем риска сталкиваются с увеличением на 0–5%, тогда как фирмы с более сложными рисками — со ставками в диапазоне 5–15%.
Анализ рыночных трендов: чего хотят архитекторы
В 2026 году архитектурные фирмы перестали быть пассивными покупателями страховых услуг; они активно управляют рисками и используют прогрессивные контрактные модели для получения более высоких лимитов покрытия и противодействия росту премий, вызванному социальной инфляцией и новыми технологическими рисками.
Повышенные лимиты покрытия и конкурентные ценовые условия
По мере роста сложности и масштаба проектов архитекторы отдают приоритет страхованию профессиональной ответственности с большим страховым capacity (емкостью). Фирмы, ведущие крупные и сложные проекты, приходят к выводу, что стандартных лимитов по полисам, которые некоторые страховщики теперь ограничивают суммами от 1 до 5 млн долларов, недостаточно.
Это создало спрос на специализированное покрытие со стороны страховщиков, готовых брать в портфель проекты с повышенным риском. Для получения конкурентных цен фирмам теперь необходимо демонстрировать эффективный контроль рисков и строгие протоколы безопасности, напрямую увязывая свою управленческую практику с размером страховых затрат.
Акцент на проактивном управлении рисками
Чтобы получить благоприятные условия страхования и контролировать затраты, архитектурные фирмы внедряют более совершенные стратегии управления рисками. Они используют прогрессивные модели контрактования для более четкого определения и распределения ответственности до начала проекта, что снижает неопределенность и потенциальные споры. Формально задокументированный план управления рисками стал критически важным активом при страховании. Эти стратегии являются прямым ответом на рост серьезности страховых случаев и помогают фирмам показать страховщикам, что они управляются профессионально и надежно.
Преодоление новых рисков и давления рынка
Страховой рынок для архитекторов формируется под воздействием внешних факторов. Социальная инфляция продолжает наращивать стоимость страховых выплат, оказывая давление в сторону повышения страховых премий. В то же время появляющиеся технологические риски, особенно связанные с использованием ИИ при проектировании и управлении проектами, создают для андеррайтеров новые и плохо определённые виды ответственности.
Рост страховых ставок остаётся умеренным, но неравномерным: у фирм с благоприятным профилем риска премии растут на 0–5%, тогда как у компаний с повышенными рисками рост ставок составляет 5–15%.
Conclusion
Здания большой этажности сталкиваются с растущим страховым кризисом, напрямую связанным с рисками горючих фасадных систем. Переход на облицовку с огнестойкостью класса А2 и предоставление страховщикам подробной документации, включая сертификаты пожарной безопасности и профили рисков, является наиболее эффективной стратегией. Этот проактивный подход устраняет ключевые опасения андеррайтеров, делая ваш объект более приемлемым для страхования на выгодных условиях.
Если вы оцениваете новый проект или реконструкцию фасада, с самого начала выбирайте материалы с подтверждённой классом A2 пожарной безопасностью. Мы предоставим необходимые технические данные и сертификаты, чтобы упростить переговоры со страховщиками и процесс закупок.
Frequently Asked Questions
Стоимость страхования с учётом класса пожарной безопасности облицовки?
Класс пожарной безопасности облицовки — ключевой фактор при расчёте страховых премий. Здания с негорючими или высокоогнестойкими материалами облицовки (например, класса A1 или A2) оплачиваются по значительно более низким ставкам благодаря снижению риска распространения внешнего пожара. Напротив, объекты с горючей облицовкой, такой как определённые виды алюминиевых композитных панелей (ACP), считаются высокорискованными, что ведёт к существенно более высоким премиям, увеличенным франшизам или даже отказу в страховании со стороны многих компаний.
Снижение стоимости страхования коммерческого здания?
Чтобы снизить premiums по страхованию коммерческих зданий, сфокусируйтесь на комплексном управлении рисками. Ключевые стратегии включают: модернизацию фасадов с использованием негорючих материалов, установку и обслуживание передовых систем противопожарной защиты, таких как спринклеры и датчики, а также обеспечение надёжной системы безопасности. Предоставление проактивного плана управления рисками, положительной истории страхового покрытия и актуальных сертификатов по всем системам безопасности демонстрирует страховщикам благоприятный профиль риска, что приводит к более конкурентным условиям.
Преимущества страхования при использовании негорючей облицовки?
Установка негорючей облицовки даёт значительные преимущества для страхования. Главное — доступ к более низким страховым премиям и более выгодным условиям полиса благодаря резкому снижению риска пожара. Кроме того, это расширяет доступ к страховому рынку, поскольку многие страховщики не предлагают покрытие для зданий с горючими материалами. Увеличение конкуренции среди страховщиков может привести к лучшим ценам и более высоким лимитам покрытия, повышая общую стоимость и финансовую состоятельность здания.
Замена горючей облицовки для страхования?
Yes, replacing combustible cladding is a critical step to secure affordable and comprehensive insurance. Insurers classify buildings with such materials as challenging risks, often resulting in policy refusal or prohibitively expensive premiums. The replacement process, known as remediation, de-risks the asset in the eyes of underwriters. Upon completion, with proper certification, the building becomes eligible for standard insurance policies, lower costs, and better coverage terms, often providing a long-term return on the investment. The European class insurers ask about is read in full in our EN 13501-1 Class A2 guide.
Сертификат пожарной безопасности фасада?
Сертификат пожарной безопасности для фасада, зачастую форма EWS1 или аналогичный документ, установленный в конкретной юрисдикции, — это официальное заключение, проводимое квалифицированным специалистом, например, инженером по пожарной безопасности. Оно удостоверяет, что система наружных стен, включая облицовку, утеплитель и противопожарные преграды, соответствует действующим стандартам пожарной безопасности. Для страховых компаний этот сертификат является обязательным: он обеспечивает необходимую независимую проверку того, что фасад не создаёт чрезмерного пожарной опасности, что служит обязательным условием для заключения договора страхования на выгодных условиях. Испытание по методу ASTM E84 класса A — это один из отчётов, который запрашивают страховщики, и наш гид по ASTM E84 класс A поясняет, что именно он определяет.